
2026年02月

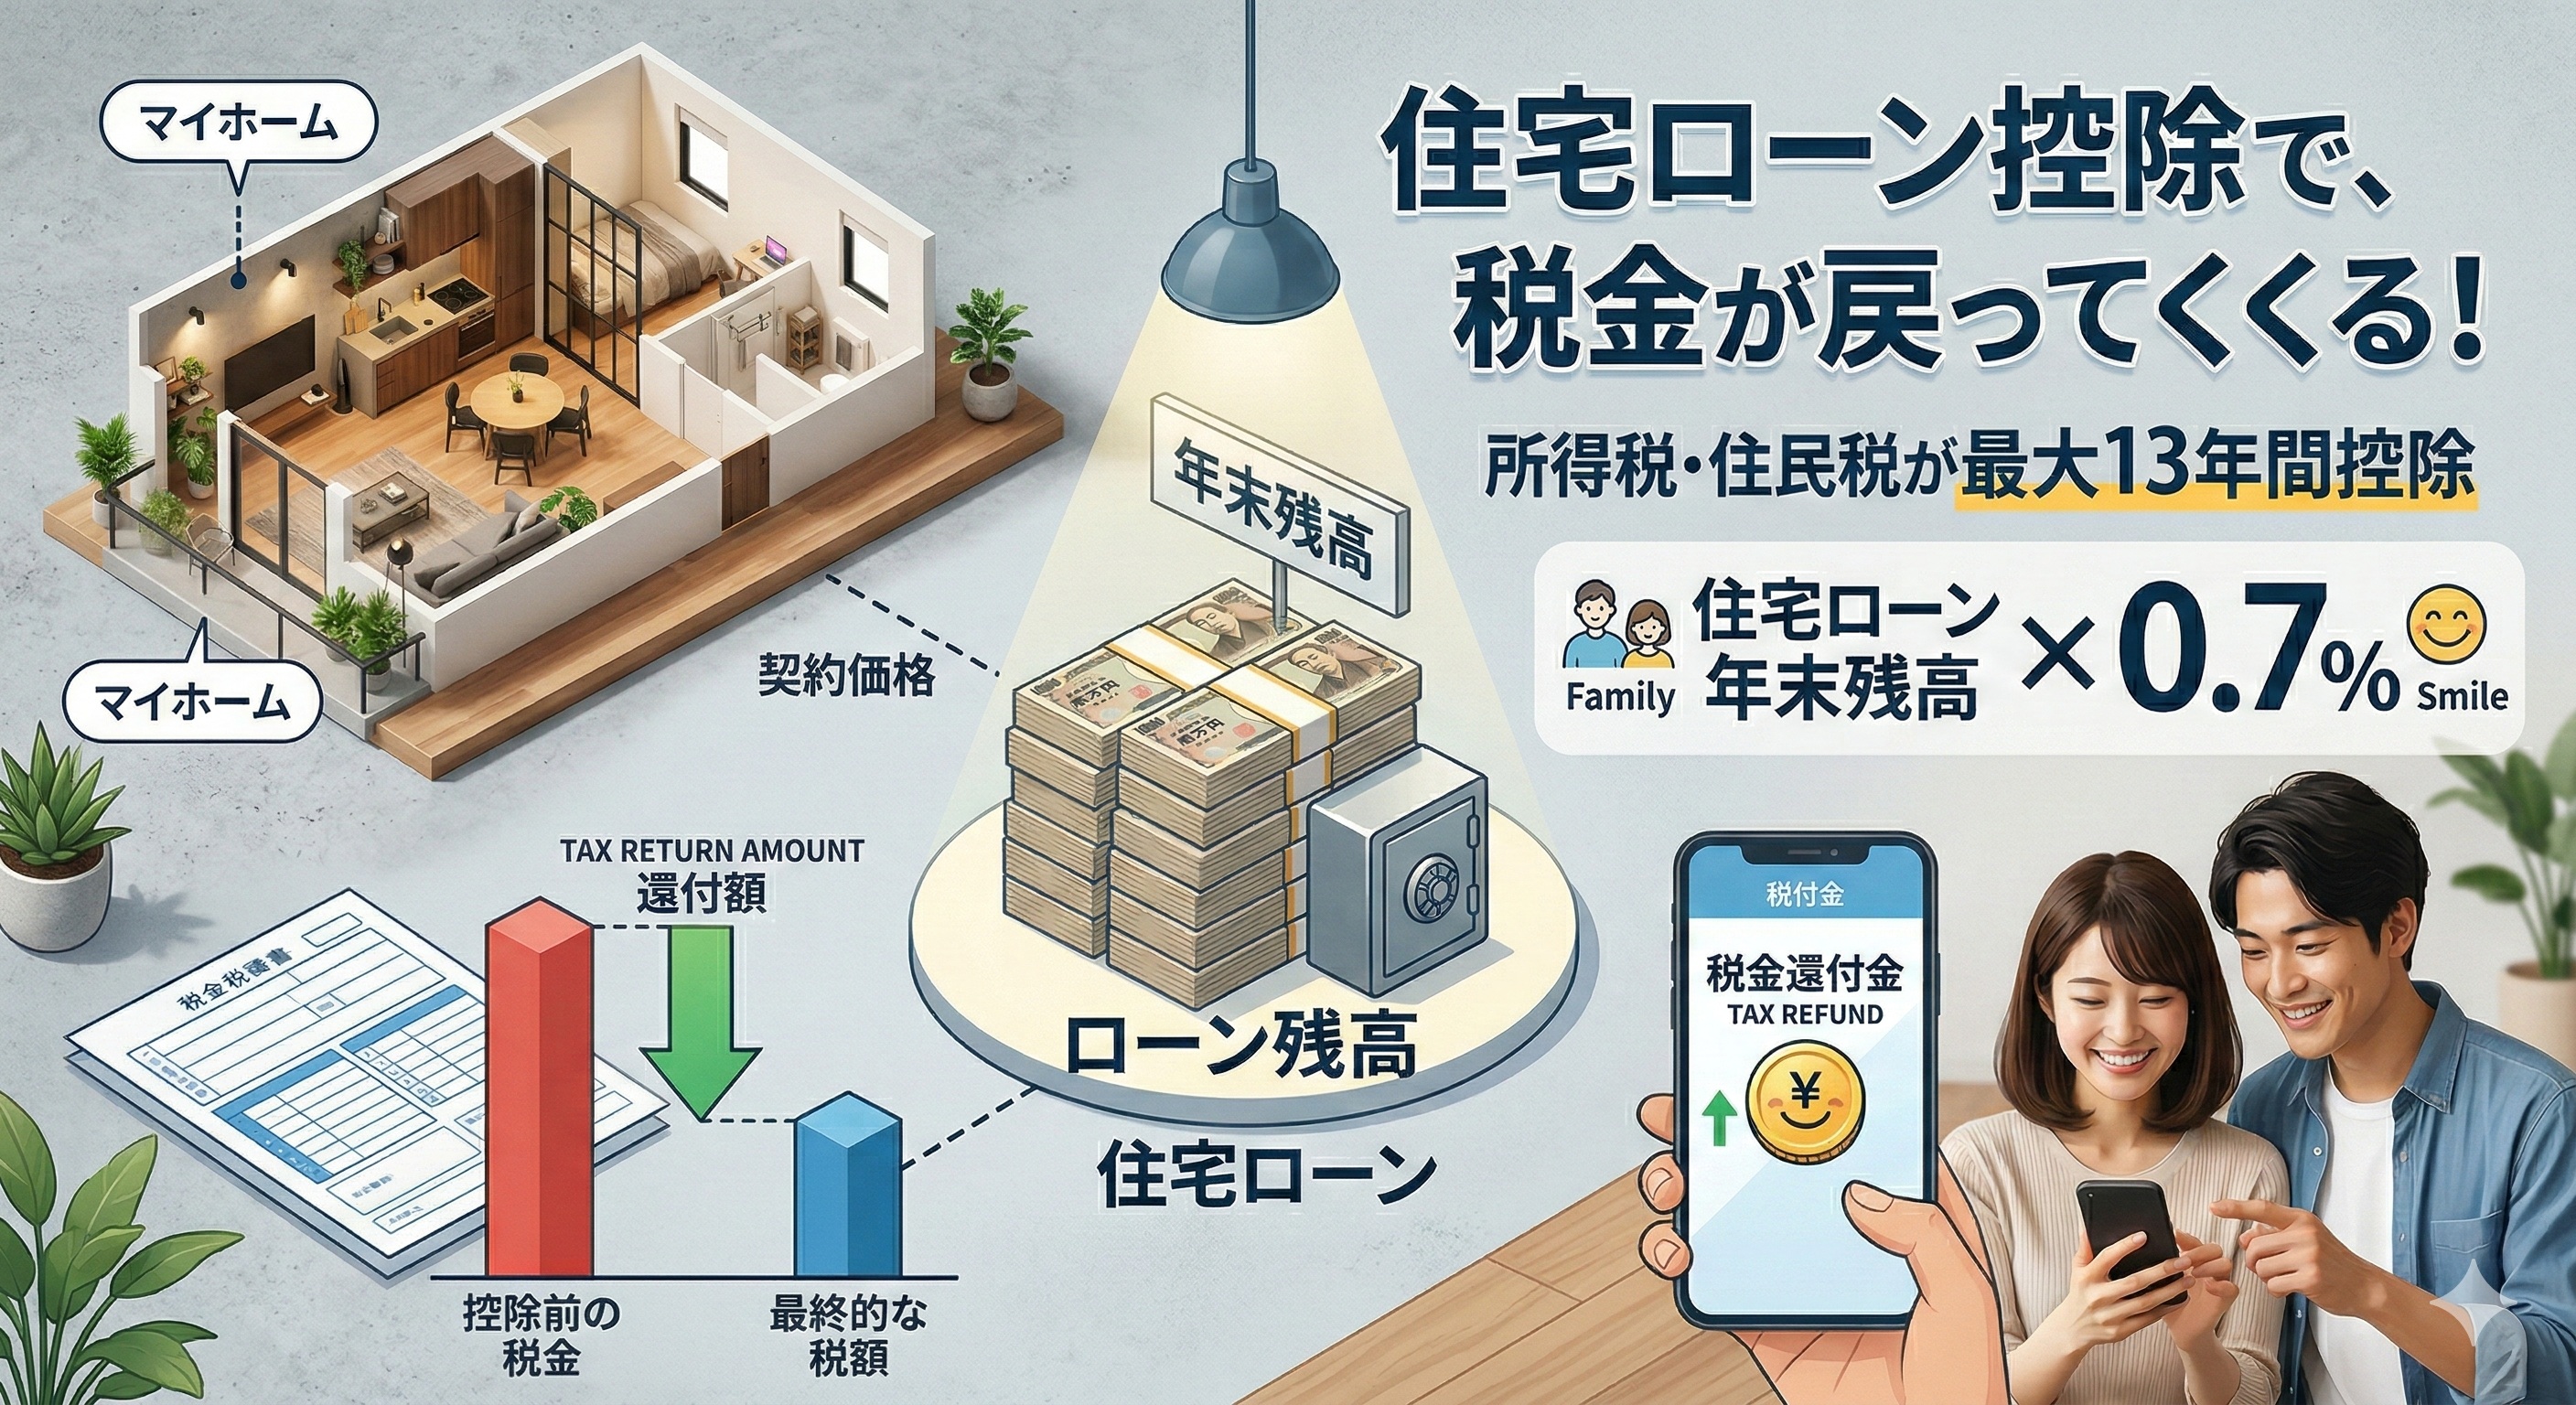
「40㎡でも住宅ローン減税?」コンパクトマンション派に朗報です

file 311-1.jpg


こんにちは!
矢島不動産管理の内藤です。

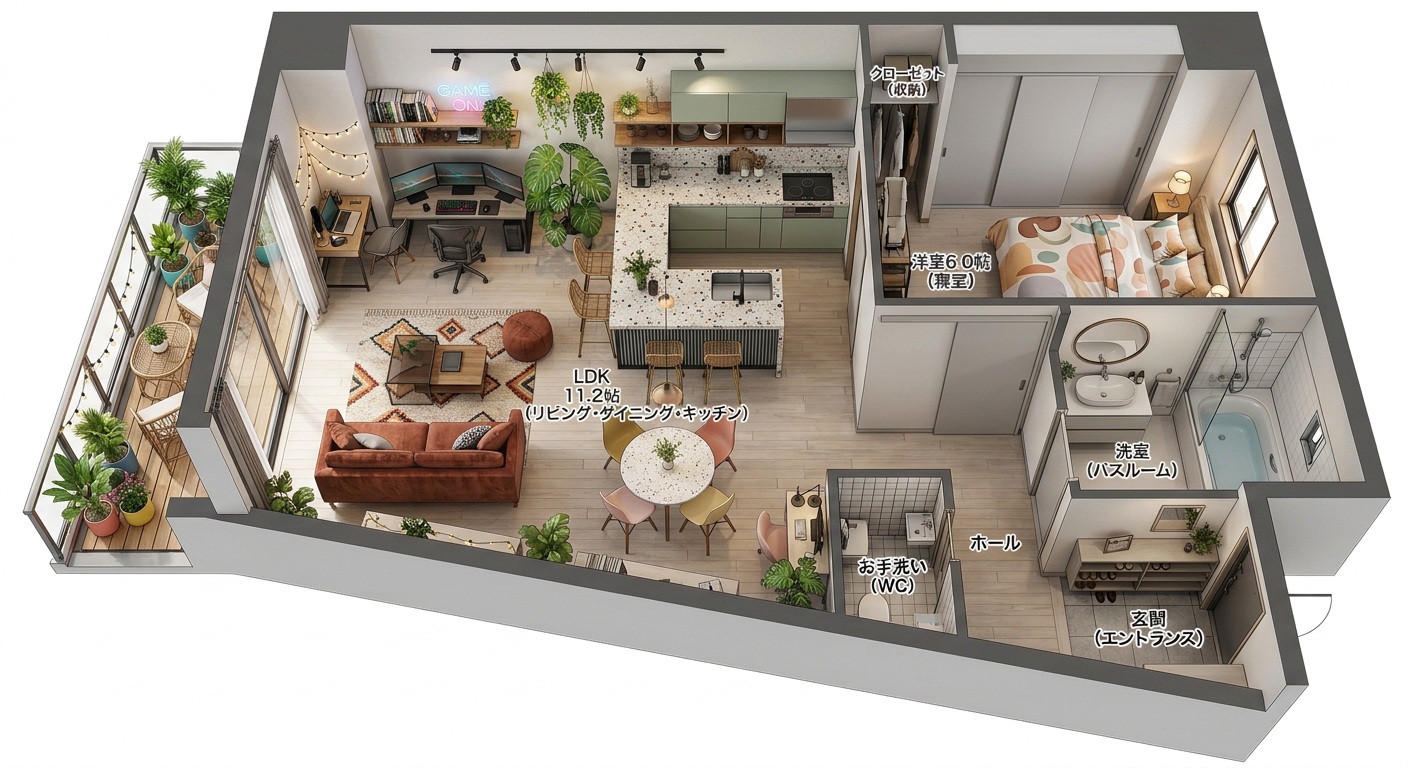
今回は、「40㎡台のマンションでも住宅ローン減税が使える」ことについてです。

実は「40㎡でもOK」なのは新しい話なんです!

file 311-2.jpg


これまで日本の住宅ローン減税は、

▶ 床面積が「50㎡以上であること」が原則条件でした。

しかし近年の住まいの多様化・単身世帯の増加を受けて、国の税制でも対応が進み

➡ 「40㎡以上でも住宅ローン減税の対象」
になる特例が取り入れられました!

つまり、
「狭いから減税がない…」
という時代は少しずつ変わりつつある、ということなんです✨

---

いつからこの制度が広がったの?

この“40㎡特例”の背後にある流れを整理すると👇

📌 「最初の緩和は2020〜2023年頃からの特例措置」
合計所得1,000万円以下であれば、新築住宅で40㎡以上でも対象となる特例が2023年頃までの建築確認分に適用されていました。

📌 「2025〜2026年にかけて大きく制度化へ」
2025年度の税制改正に向けて、この40㎡台対象の特例をさらに「住生活基本計画の居住面積要件として正式に緩和する方向」が示され、
2026年度の税制改正大綱にも40㎡以上への緩和措置が盛り込まれました。

📌 「令和8年度(2026年度)以降の制度として継続へ」
国の税制改正大綱(2026年度税制改正)で、床面積要件について以下のような整理がされています:

👉 「40㎡以上の既存住宅(中古住宅含む)でも対象に緩和」
※ただし所得1,000万円以下など一定条件あり

---

🧠 “なぜこの改正が起きたの?”

都市部を歩いていると、

✔ 狭いけど立地が最高
✔ 40㎡台の1LDKが増えてる
✔ 単身・DINKs世帯が中心になりつつある

そんな現実がありますよね。

この実態を受けて、住宅ローン減税の制度も、

“住まいの多様性を支える方向へシフト”**

していると言えるんです✨

---

📊 まとめ

(従来)
・50㎡以上
・主にファミリー向け住宅
・所得制限なし

(改正後)
・40㎡以上でもOK条件あり
・都市型コンパクト住宅にも ◎
・所得1,000万円以下等(条件あり)

---

💡(※注)この記事の内容は制度概要を解説したもので、対象条件や時期などは法令改正により変更される可能性があります。最新の制度詳細は国税庁・国土交通省等の公表資料もご確認ください。
不動産購入は「タイミング」と「準備」が重要です

こんにちは!
売買部の斎藤です(^^)/
2月です、賃貸部は繁忙期ど真ん中のため私もサポートしながらみんなで乗り越えていま~す(^^)

さて、今回は不動産購入の時期についてお話をします。

賃貸の場合、入学、新社会人、異動や転勤の時期でもあり、1月~3月は物件が大きく動くためいわゆる「繁忙期」と言われています。
お部屋探しをされたことがある方は、この時期の慌ただしさを実感されたこともあるのではないでしょうか。
実は、売買仲介をしているとよく聞かれます。
「家を買うのって、いつが一番いいんですか?」「売買にも繁忙期ってあるんですか?」
結論から言うと・・・・
売買には賃貸のような明確な“繁忙期”はありません。
もちろん動きが活発になるタイミングはありますが、
賃貸ほど季節要因に左右されないのが特徴です。

【売買が動くのは「人の事情」がきっかけ】
売買のきっかけは、季節よりもむしろ結婚や出産、お子様の進学、住宅ローン完済、さらには相続など、人生の節目が大きく関係します。
つまり・・・・「春だから買う」ではなく、「必要になったから買う」
ここが賃貸との大きな違いです。
file 310-1.png


【だからこそ重要なのが「タイミング」】
不動産購入のタイミングは、金利動向や不動産価格、そして税制・住宅ローン控除など、これらが重なったときに訪れます。最近のニュースでも、「金利上昇傾向」「建築費高騰」「新築価格上昇」などのフレーズを目にすることが多いのではないでしょうか。
実際にお客様から「もう少し待った方がいいですか?」というご相談も増えています。

file 310-2.png

【しかし現場で感じるのは…】
市況を気にされるお気持ちはとてもよく分かります。
ただ現場感覚としては、
条件の良い中古は動きが早いですし、価格交渉がしやすい物件も出始めているのもあります。だからこそ、金利上昇前に動く方も多いです。
市況が不安定なときほど、「準備している方」が良い物件を掴んでいるといった印象です。

file 310-3.jpg

【準備が結果を分ける】
ここで冒頭のテーマに繋がります!
不動産購入は【タイミング × 準備】この2つが揃うことが重要です。
例えば、
【Goodその①】住宅ローン事前審査が済んでいる
【Goodその②】自己資金が整理できている
【Goodその③】月々支払額を把握している
この状態であれば、良い物件が出た際すぐに動けます。
逆に準備がないと・・・・(´;ω;`)ウッ…
【Badその①】検討中に他の方で成約
【Badその②】ローンが間に合わない
【Badその③】判断ができない
という結果にもなりかねません。

file 310-4.png

売買に「繁忙期」はないけれど…
だからこそ面白いのが売買です!賃貸のように「この時期を逃したら終わり」ではなく、一年を通してチャンスがあります。
ただし!!!
準備している人にだけチャンスが巡ってくる
これもまた事実です。


賃貸は「季節」で動き、
売買は「人生」で動く。


タイミングを見極めること・準備を整えておくこと
この2つに尽きます。

不動産購入の第一歩として、
まずは「準備」から一緒に始めてみませんか?
お気軽にご相談ください。
file 310-5.png

静岡銀行の新プランをご存知ですか?

皆さんこんにちは!

営業の宮城です。

さっそくですが、皆さんは静岡銀行の新プランについてご存知でしょうか。

従来のCプランと比べていただければと思います。

【従来:Cプラン】
築年数:築26年以上~
金利:3%半ば~(目安)
期間:最長35年(団信最終返済年齢内)
顧客属性:年収700万円以上
手数料:融資事務手数料:借入金額の「1.1%」
売買価格に対する最低利回り目安:7.5%前後
物件評価見立て:原則、積算評価(収益評価を加味することもあります)
融資割合:原則フルローン、物件評価によっては+諸経費も対応できる可能性もございます。

【新商品】
築年数:特段の制限なし
金利:3%半ば~(目安)
期間:最長35年(団信最終返済年齢内)
顧客属性:物件築年数が築26年未満(ABプラン)の場合は
年収1,000万円以上、築26年以上の場合は年収700万円以上
手 数 料:融資事務手数料:借入金額の「2.2%」、
売買価格に対する最低利回り目安:7.5%前後
物件評価見立て:積算評価+収益評価
融資割合:最大フルローン(諸経費ローンの取り扱いなし)
※路線価×土地平米にて売買価格の50%前後の物件について取扱い可能となる見通しです。


是非、今後の参考にされてください!!

file 309-1.png